Счёт-фактура на аванс: срок, расчёт НДС и зачёт при отгрузке
Клиент оплатил заказ в понедельник, а товар уедет только через две недели. За эти дни продавец обязан начислить НДС с полученных денег и выставить счёт-фактуру на аванс — иначе штраф и спор с налоговой. А при отгрузке этот НДС нужно правильно зачесть, чтобы не заплатить налог дважды. Разбираем, когда выставлять счёт-фактуру на аванс, как считать НДС по ставке 22/122 и что изменилось в 2026 году.
Что такое счёт-фактура на аванс
Аванс — это оплата, которая пришла раньше отгрузки. Для НДС день получения денег — уже момент, когда возникает налоговая база: продавец начисляет налог с полученной суммы и выставляет покупателю счёт-фактуру на аванс (п. 1 и 3 ст. 168 НК РФ).
Покупатель по такому счёту-фактуре может принять НДС к вычету, а продавец потом, при отгрузке, вычитает НДС, начисленный с аванса. В итоге налог с одной сделки платится один раз, но раньше — в квартале, когда пришли деньги.
Срок: пять календарных дней
Счёт-фактуру на аванс выставляют не позднее пяти календарных дней со дня получения оплаты. Считаются календарные, а не рабочие дни: деньги пришли 13 ноября — последний день 18 ноября.
На УСН с НДС 5 % или 7 % счёт-фактура на аванс нужна так же, как и на общей системе, — расчётные ставки 5/105 и 7/107.
Как посчитать НДС с аванса по ставке 22/122
С 1 января 2026 года основная ставка НДС — 22 % (Федеральный закон от 28.11.2025 № 425-ФЗ). Аванс уже включает налог, поэтому НДС из него выделяют расчётной ставкой: 22/122 — для основной ставки, 10/110 — для льготной.
Если в заказе товары с разными ставками, аванс делят между ними пропорционально стоимости. Пример: заказ на 220 000 ₽ — 122 000 ₽ товаров по 22 % и 98 000 ₽ по 10 %; пришло 50 % предоплаты, 110 000 ₽. На товары по 22 % приходится 61 000 ₽ аванса (НДС 11 000 ₽), на товары по 10 % — 49 000 ₽ (НДС 4 454,55 ₽).
Быстро выделить НДС из любой суммы поможет калькулятор НДС.
Что указать в счёте-фактуре на аванс
Реквизиты перечислены в п. 5.1 ст. 169 НК. В отличие от обычного счёта-фактуры, здесь нет количества и цены за единицу: товар ещё не отгружен.
Номер и дата
по вашей нумерации; удобно вести отдельную серию с префиксом, например «А-»
Продавец и покупатель
наименование, адрес, ИНН и КПП сторон
Строка 5
номер и дата платёжного документа, по которому пришёл аванс
Товары и суммы
наименование товаров, сумма оплаты, расчётная ставка и сумма НДС
Отгрузка в счёт аванса и строка 5б
Когда товар отгружают, продавец выставляет обычный счёт-фактуру или УПД на отгрузку и начисляет НДС уже со стоимости товара. НДС, начисленный раньше с аванса, он принимает к вычету (п. 8 ст. 171 и п. 6 ст. 172 НК) — так налог не платится дважды.
В 2026 году в Правила заполнения счёта-фактуры (постановление Правительства № 1137) добавили строку 5б. В счёте-фактуре на отгрузку в счёт ранее полученной оплаты в ней указывают номер и дату авансового счёта-фактуры. Так налоговая связывает аванс и отгрузку без запросов.
Образец заполнения УПД — в статье «УПД: образец заполнения», обычного счёта-фактуры — в статье «Счёт-фактура: образец».
Частичная отгрузка и возврат аванса
Пример: аванс 122 000 ₽, НДС 22 000 ₽. Отгрузили товаров на 61 000 ₽ — в вычет идёт 11 000 ₽, оставшиеся 11 000 ₽ ждут следующей отгрузки.
Частые ошибки
Пропустили пять дней
деньги пришли перед праздниками, счёт-фактуру выставили через неделю
Ставка 22 % вместо 22/122
налог посчитали сверху на сумму, которая уже включает НДС
Нет строки 5
не указали номер и дату платёжки
Забыли про вычет
при отгрузке не приняли к вычету НДС с аванса — налог заплачен дважды
Почти все эти ошибки — от ручного учёта: аванс пришёл в банк, а бухгалтер узнал о нём из выписки через несколько дней. Чем ближе аванс к сделке, тем меньше шансов что-то пропустить.
Счёт-фактура на аванс прямо из сделки amoCRM
Мы делаем виджет «Склад, оплаты и документы» — он скоро выйдет в амоМаркете. Оплата по ссылке или по счёту отмечается в сделке, а счёт-фактура на аванс создаётся кнопкой у оплаты или сама на 4-й день, если товар ещё не отгружен, — в пределах пяти дней.
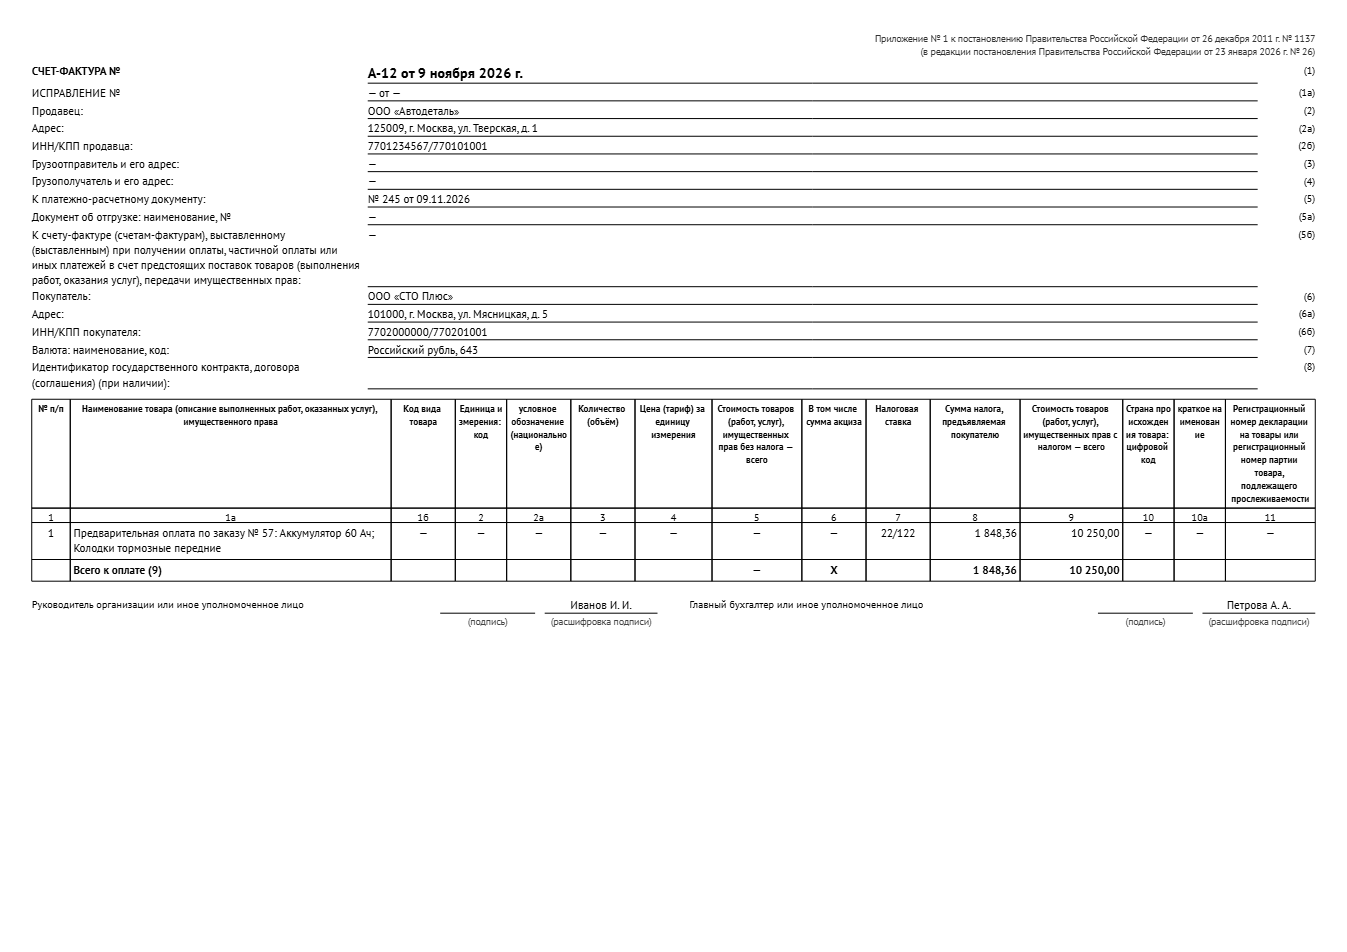
Счёт-фактура на аванс: аванс делится по ставкам НДС
Аванс делится по ставкам НДС товаров заказа, номер берётся из вашей нумерации с префиксом «А-». При отгрузке строки 5 и 5б УПД заполняются сами: платёжный документ и номер с датой авансового счёта-фактуры.
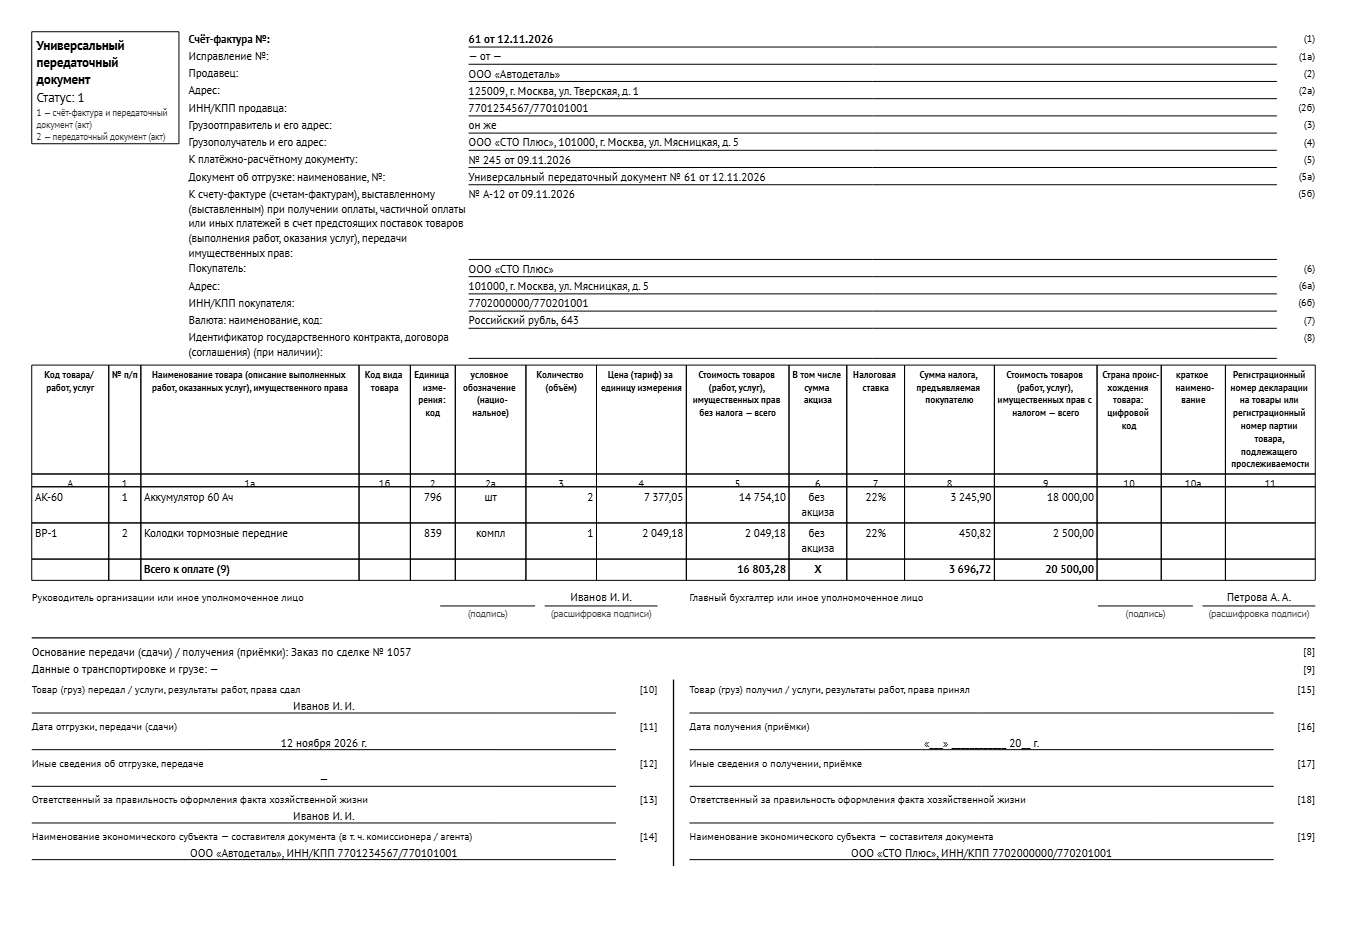
УПД по отгрузке со строками 5 и 5б
Аванс — это налоговая база по НДС уже в день оплаты. Счёт-фактуру на аванс выставляют в течение пяти календарных дней, налог считают по расчётной ставке 22/122 (10/110 для льготных товаров), а при отгрузке НДС с аванса принимают к вычету и указывают авансовый счёт-фактуру в строке 5б.
Частые вопросы
Converssion CRM — официальный партнёр amoCRM с 2017 года. Внедряем и сопровождаем amoCRM, делаем собственные виджеты для амоМаркета, чат-ботов, ИИ-агентов, сайты и рекламу. Услуги · Кейсы клиентов · Виджеты