Учёт остатков, резерв и отгрузки: как обойтись без второй программы
Небольшая компания почти всегда начинает со связки «заказы в одном месте, остатки в таблице». Работает это до первой продажи того, что уже обещано другому клиенту. Дальше заводят отдельную складскую программу — и получают вторую систему, которую надо синхронизировать, обучать людей и оплачивать. Разбираем третий путь: что именно нужно для честного учёта остатков, резерва и отгрузок, как считать себестоимость, какие документы обязательны и когда вторая программа действительно нужна, а когда нет.
Что ломается, когда остатки живут в таблице
Таблица остатков — нормальный инструмент на старте. Она перестаёт работать не из-за объёма, а из-за одновременности: как только два человека продают из одного склада, таблица показывает прошлое, а не настоящее.
Четыре поломки, которые повторяются у всех:
• Продали то, чего нет. Менеджер посмотрел остаток утром, продал вечером, товар за это время ушёл. Клиенту звонят извиняться.
• Не продали то, что есть. Товар лежит в резерве под сделку, которая умерла месяц назад. На бумаге остатка нет, физически он есть.
• Непонятна прибыль. Выручку видно, себестоимость — нет. Маржа считается «примерно», и скидки дают наугад.
• Документы вручную. Накладную и счёт собирают копированием из предыдущего документа, с чужими реквизитами в шапке.
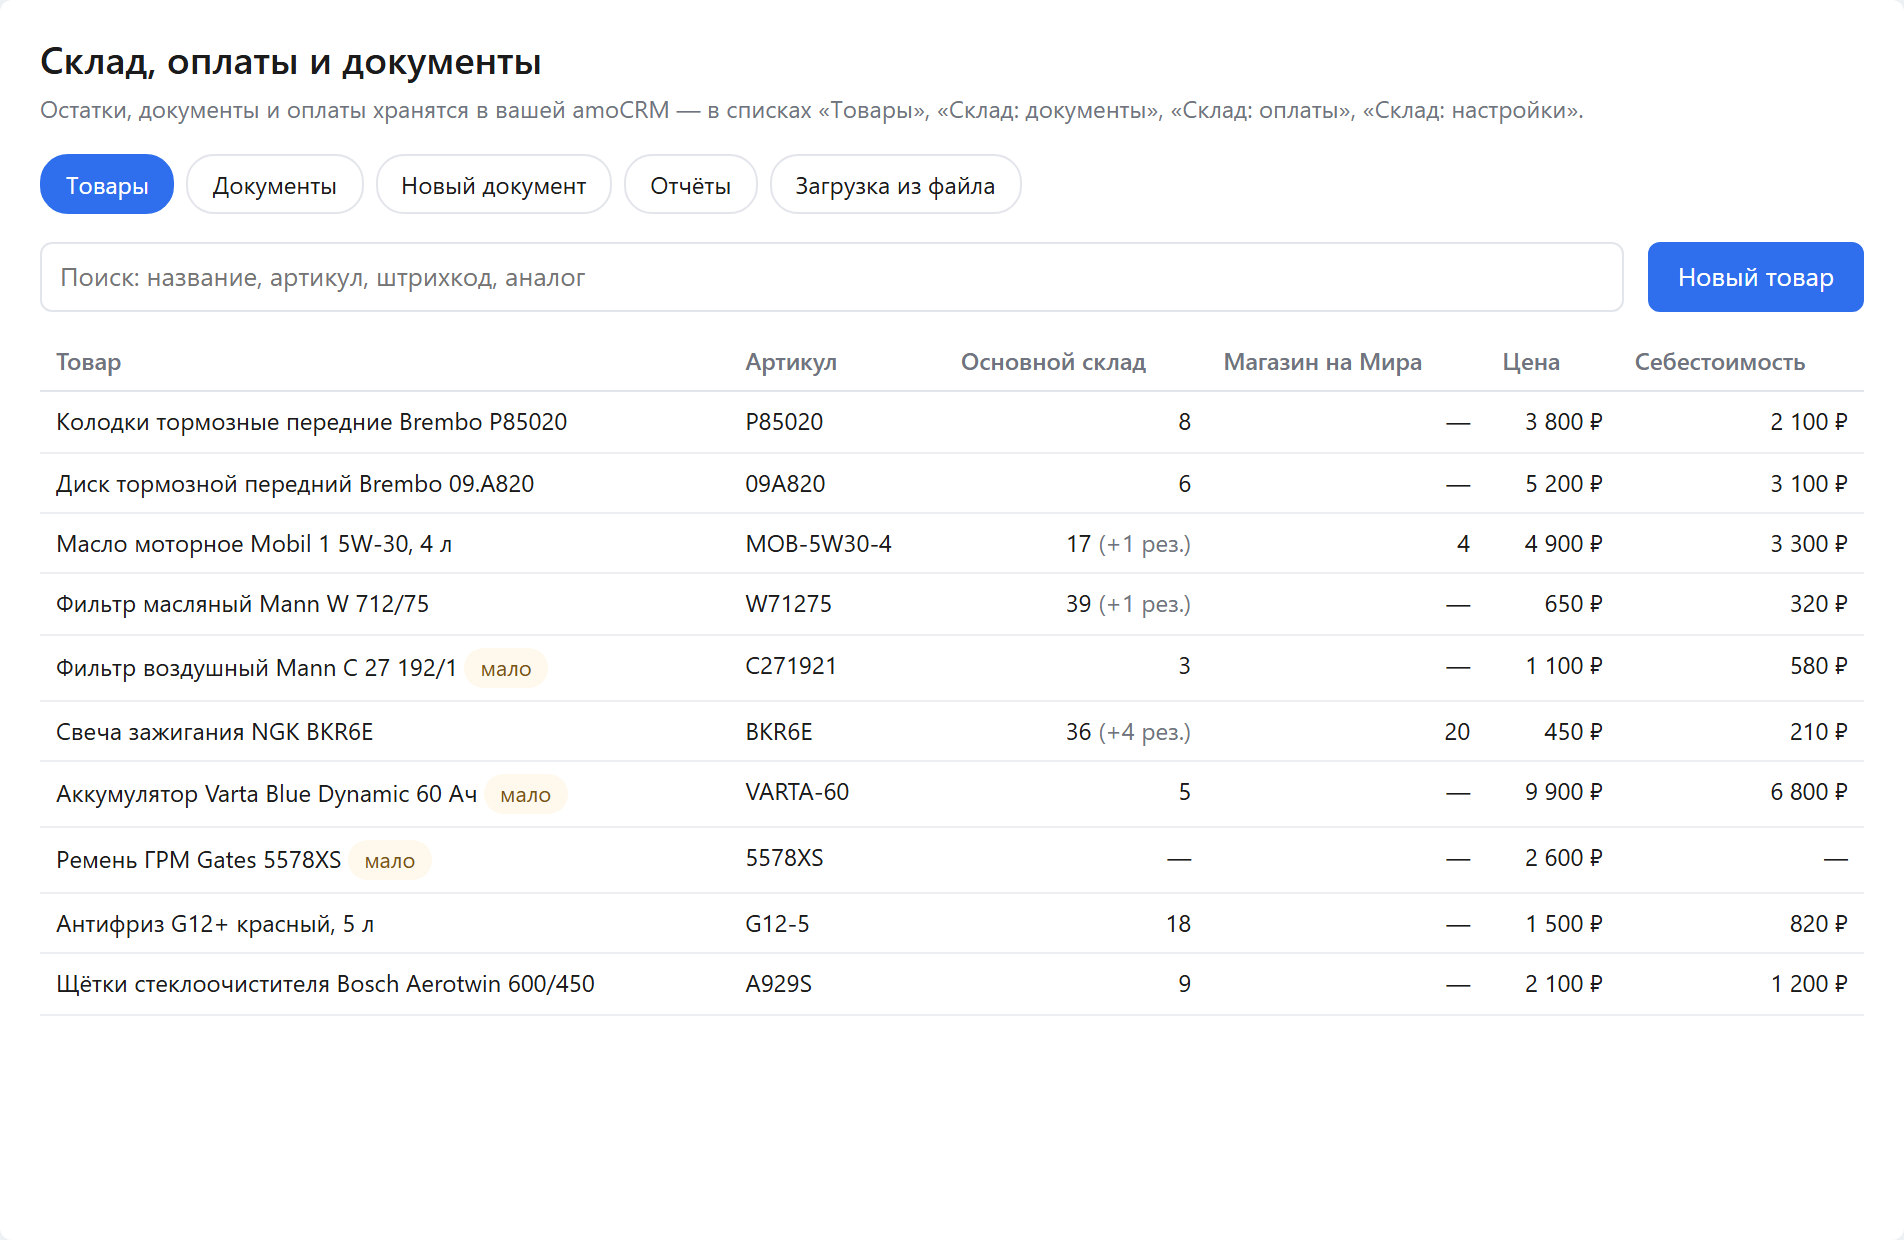
Дальше — что нужно, чтобы этого не было. Для компаний, которые ведут продажи в amoCRM, весь этот контур можно держать там же: виджет «Склад, оплаты и документы» добавляет остатки, резерв, отгрузку и документы прямо в сделку, без второй системы и переноса данных.
Если нужна база по самим документам и методам, она в разборе «Складской учёт с нуля: документы, методы и шаблон».
Пять состояний товара: без них учёт не сходится
Главная путаница в учёте остатков — слово «остаток». У него минимум пять разных значений, и пока их не разделить, цифры не сойдутся никогда.
Почему это важно именно так. Если менеджер видит физический остаток, он продаёт чужой резерв. Если он видит только свободный, но резерв никто не снимает, он не продаёт то, что на самом деле уже свободно. Оба случая стоят денег, и оба лечатся одним: резерв должен иметь срок жизни.
Отдельная цифра, про которую забывают, — минимальный остаток. Это порог, ниже которого позиция считается кончающейся. Без него «товар закончился» всегда новость, а не план.
Резерв: зачем он нужен и когда его снимать
Резерв — это обещание. Он решает конфликт двух менеджеров, которые одновременно продают последнюю единицу. Но резерв без правил превращается в кладбище остатков.
Три способа снимать резерв, и все три нужны:
Вручную
менеджер отменил сделку — снял резерв. Самый честный способ и самый ненадёжный: про него забывают.
По этапу сделки
сделка ушла в «Закрыто и не реализовано» — резерв снимается сам. Это основной механизм, он закрывает 90 % случаев.
По сроку
резерв держится N дней и снимается автоматически. Нужен для сделок, которые не закрывают, а просто бросают.
Сколько держать резерв. Отталкивайтесь от цикла сделки. Если от счёта до оплаты обычно проходит три дня, резерв на 14 дней — это две недели замороженного товара. Разумная настройка: срок резерва равен удвоенному среднему времени до оплаты.
Что должно происходить при нехватке. Не «система не даёт продать», а задача ответственному: товара не хватает, нужно решить — заказать, предложить аналог или перенести срок. Заодно это фиксирует упущенный спрос: сколько раз у вас спрашивали то, чего не было. Без такого учёта ассортимент правят по интуиции. Как считать, сколько и когда заказывать, — в разборе «Заказ поставщику: как рассчитать, сколько заказать».
Себестоимость: средняя или ФИФО
Пока себестоимость не считается, прибыли не видно — видна только выручка. Это главная причина, по которой «вроде продаём много, а денег нет».
Способов два, и выбор между ними влияет и на отчёты, и на решения о скидках.
Средняя себестоимость
Каждый приход пересчитывает среднюю цену запаса. Просто, устойчиво к скачкам закупки, но прячет их: если цена поставщика выросла вдвое, в отчёте это будет видно постепенно.
Пример. Было 10 штук по 100 ₽ — запас 1 000 ₽. Пришло 10 штук по 150 ₽ — запас 2 500 ₽, средняя 125 ₽. Продали 5 штук — себестоимость 625 ₽.
ФИФО (по партиям)
Первыми списываются самые старые закупки. У товара видны партии с датой и ценой, поэтому понятно, что именно вы продали и по какой цене купили.
Тот же пример по ФИФО. Продали 5 штук — списались из первой партии по 100 ₽, себестоимость 500 ₽. Следующие 5 штук уйдут тоже по 100 ₽, а дальше начнётся партия по 150 ₽. Маржа по сделкам получается точнее, а рост закупочных цен видно сразу.
Формулы и подробные примеры расчёта — в статьях «Себестоимость товара: средняя, ФИФО, пример» и «Наценка и маржа: формулы и разница».
Минимальный набор складских документов
Складской учёт — это не таблица, а движения. Каждое изменение остатка должно быть документом, иначе через месяц никто не ответит, куда делись восемь штук.
Два правила, которые спасают учёт от расхождений. Первое: документы нумеруются по юрлицу и по году — тогда у двух организаций не будет накладной № 1 в один день. Второе: ошибочный документ не исправляют и не удаляют, а отменяют обратным документом «Сторно» — журнал не переписывается, и история остаётся честной.
Порядок проведения инвентаризации и форма описи — в статье «Инвентаризация товаров: порядок и опись».
Серийные номера, партии и сроки годности
Есть товары, где штука не равна штуке. Техника с серийным номером, продукты со сроком, маркированные позиции — для них количества недостаточно.
Учёт по номерам. Нужен там, где важна конкретная единица: серийный номер, номер двигателя, номер устройства. При отгрузке номера выбираются из имеющихся, и потом по любому номеру можно поднять историю: когда пришёл, по какой цене, кому ушёл, какая гарантия. Это же нужно для гарантийного талона.
Учёт по партиям. Нужен там, где важен срок: продукты, косметика, расходники, реагенты. Партии списываются по сроку — первыми уходят те, что истекают раньше. Отдельный отчёт по срокам годности показывает, что надо продать в первую очередь, пока это не стало списанием.
Обязательная маркировка. Если категория товара под обязательной маркировкой, при отгрузке к каждой штуке привязывается свой код: он сканируется в окне отгрузки или в терминале кладовщика. Система должна проверять три вещи — что кодов столько же, сколько штук, что код относится к этому товару и что повторов нет. Дальше коды уходят в закрывающий чек и в электронный документ. Как это устроено по шагам — в статье «Маркировка товаров: что это и как работать со склада».
Про сам штрихкод, его структуру и где его получать, — в разборе «Штрихкод товара: как устроен EAN-13».
Отгрузка: что должно произойти одновременно
Отгрузка — момент, в который сходится всё: склад, деньги, документы и обязательства. Если хоть одно действие делается отдельно и вручную, расхождение — вопрос времени.
Шесть действий одного момента:
Списать со склада
физический остаток уменьшается, резерв снимается, партия (при ФИФО) определяется автоматически.
Зафиксировать себестоимость
именно на дату отгрузки, а не на дату отчёта — иначе маржа будет пересчитываться задним числом.
Выписать документы
передаточный документ или накладная, при необходимости счёт-фактура; реквизиты — того юрлица, со склада которого ушёл товар.
Пробить закрывающий чек
если была предоплата, в момент отгрузки нужен чек «Полный расчёт» с зачётом аванса.
Обновить деньги
сколько оплачено, сколько осталось долга; при просрочке — задача ответственному.
Сдвинуть сделку
этап воронки меняется сам: отгружено — значит, сделка на другом этапе, и отчёт это видит.
Частичная отгрузка. Отдельный случай, который ломает самодельный учёт: клиент берёт половину заказа сейчас, половину через неделю. Значит, отгрузка должна быть документом с количеством, а не галочкой «отгружено» на сделке. Иначе вторая половина пропадает из учёта.
Возврат. Возврат делается по отгрузке и не больше отгруженного, а себестоимость берётся из той же отгрузки — иначе возврат «обогащает» склад дешёвым товаром. Если был счёт-фактура, на возврат нужен корректировочный: «Корректировочный счёт-фактура: когда выставлять».
Документы по отгрузке: что выписывают и когда
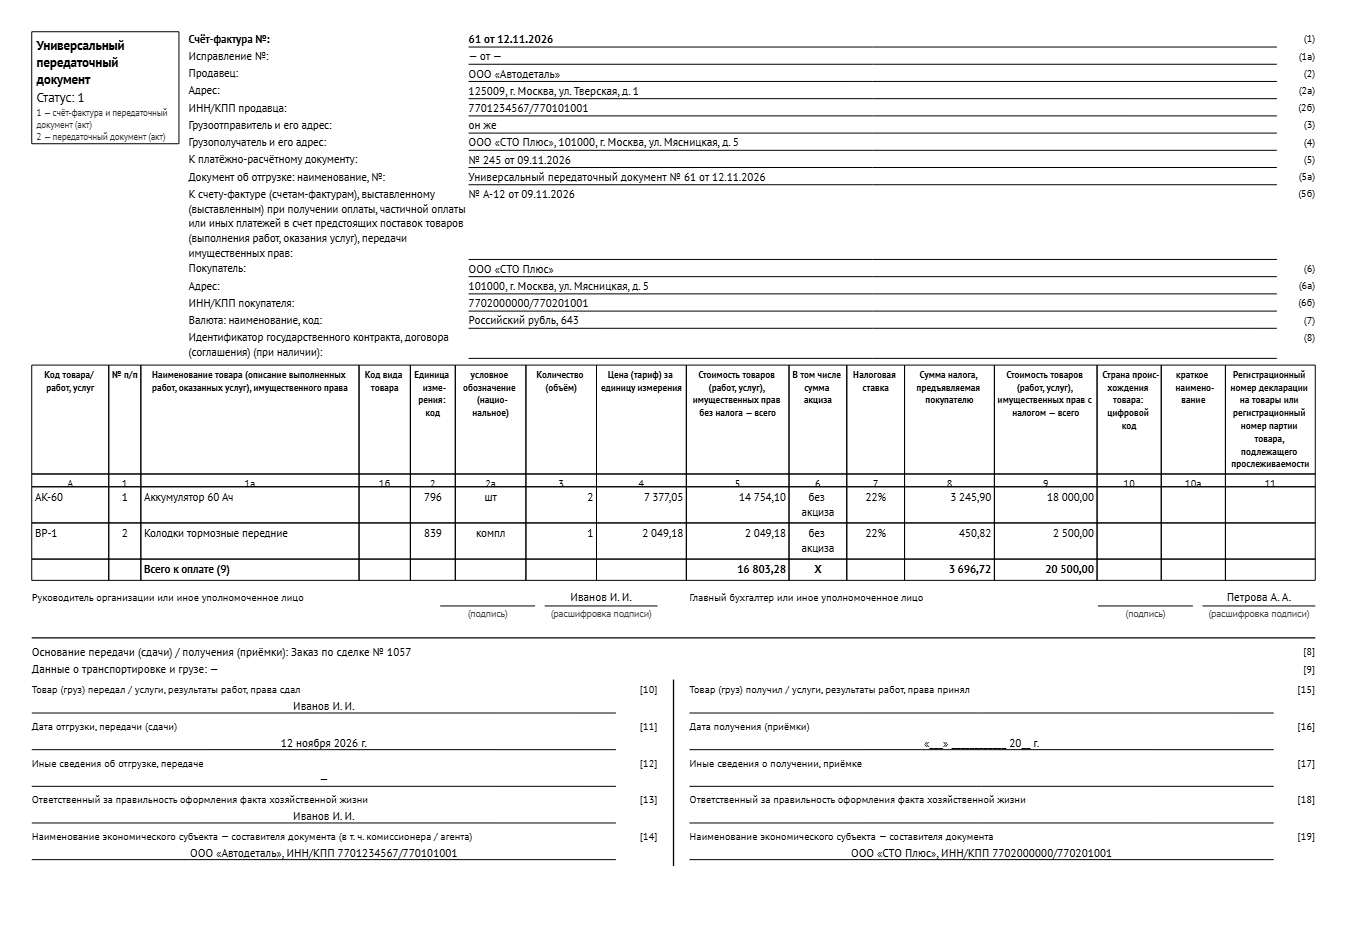
Набор документов зависит от того, кто покупатель и работаете ли вы с НДС. Минимальный разумный комплект выглядит так.
Что важно в самом файле. Реквизиты юрлица, печать, подпись и логотип должны подставляться автоматически. Документ, который менеджер собирает копированием предыдущего, рано или поздно уйдёт клиенту с чужими реквизитами — это самая частая ошибка ручного документооборота.
Про электронный обмен. Передаточный документ выгружается в XML по формату налоговой — такой файл загружается в кабинет оператора электронного документооборота или в вашу учётную программу. Коды маркировки попадают в тот же файл.
Образцы и правила заполнения — в статьях «УПД: образец заполнения, статусы 1 и 2», «Товарная накладная по форме ТОРГ-12» и «Счёт на оплату: образец с расчётом НДС».
Деньги: предоплата, аванс с НДС, частичные платежи и долг
Склад и деньги разделять нельзя: отгрузка без понимания, сколько оплачено, — это отгрузка в долг, о которой никто не знает. Поэтому в карточке сделки должно быть видно пять вещей: сумма заказа, сколько оплачено, сколько осталось, чем оплачено и есть ли просрочка.
Как клиент платит
Ссылка на оплату
на всю сумму, на процент предоплаты или на любую сумму. Клиенту удобнее платить по ссылке, чем переносить реквизиты вручную.
Счёт юрлицу с QR
для организаций: счёт с QR-кодом оплачивается с телефона, а поступление разносится по номеру счёта и ИНН.
Частичные платежи
оплата может прийти несколькими суммами — учёт должен складывать их и показывать остаток, а не перезаписывать.
Долг и просрочка
остаток долга виден в карточке клиента, а при просрочке ставится задача ответственному — не «надо позвонить», а задача со сроком.
Про чеки. При оплате по ссылке платёжная система пробивает чек «Предоплата». В момент отгрузки нужен второй, закрывающий чек «Полный расчёт» с зачётом аванса — и именно он чаще всего забывается, потому что платёжная система его не делает сама. Если автоматически пробить нельзя, должна приходить задача «пробейте на кассе», а не тишина.
Как устроен учёт оплат без склада и что в нём минимально нужно — в статьях «Учёт оплат клиентов: счета, частичные оплаты и должники» и «Счёт с QR-кодом: выставить и отследить оплату».
Аванс и НДС: здесь ошибаются чаще всего
Предоплата — место, где ручной учёт разваливается тише всего. Деньги пришли раньше товара, значит, возникает отдельный документ и отдельный расчёт налога.
Что такое сумма аванса. Это та часть оплаты, которая пришла раньше отгрузки. Если клиент заплатил 100 000 ₽, а отгрузили на 60 000 ₽, аванс — 40 000 ₽. Если в заказе товары с разными ставками НДС, аванс делится между ними пропорционально.
Налог с аванса считается по расчётным ставкам: 22/122, 10/110, а на упрощённой системе с НДС — 7/107 и 5/105. Товары без НДС и со ставкой 0 % в счёт-фактуру на аванс не попадают вовсе.
Пример. Поступила предоплата 122 000 ₽ по товару со ставкой 22 %. НДС с аванса — 122 000 × 22/122 = 22 000 ₽. Когда товар отгрузят, этот налог принимается к вычету, а номер и дата авансового счёта-фактуры должны встать в строку 5б передаточного документа, платёжный документ — в строку 5. Именно эти две строки чаще всего остаются пустыми при ручном заполнении — и именно их спрашивают при проверке.
Отдельное правило по срокам: счёт-фактуру на аванс выставляют в течение пяти календарных дней с получения оплаты. Практичный подход — выписывать его кнопкой сразу или автоматически на четвёртый день, если товар к этому моменту ещё не отгружен.
Подробно про сроки, ставки и строку 5б — в разборе «Счёт-фактура на аванс: срок, ставка 22/122 и строка 5б».
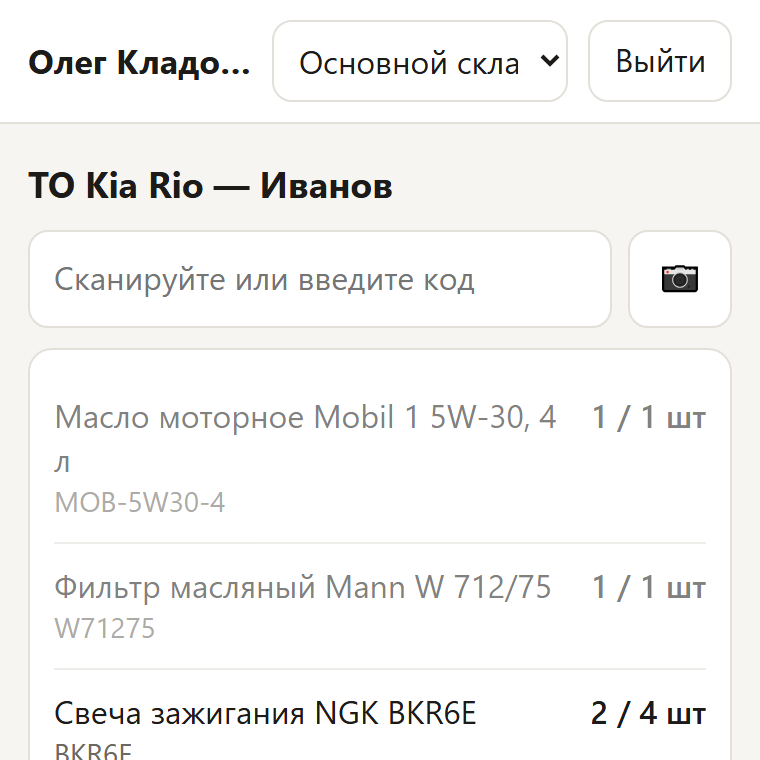
Кладовщик без доступа в CRM: терминал в телефоне
Отдельная проблема небольшого склада: кладовщику нужен доступ к остаткам и сборке, но не нужны сделки, отчёты и клиенты. Покупать ему лицензию в системе продаж — странно, а работать «по распечатке» — источник ошибок.
Рабочее решение — терминал: отдельная страница для телефона или сканера, вход по PIN-коду, доступ только к выбранным складам. Приложение устанавливать не нужно, лицензия CRM кладовщику не нужна и в цене подписки он не считается.
Про камеру телефона. Сканирование камерой работает в большинстве современных браузеров на Android, но полагаться только на неё не стоит: для потока удобнее дешёвый сканер в режиме клавиатуры. Ручной ввод кода должен оставаться как резервный путь.
Остатки для сайта и маркетплейсов
Остаток, который видит покупатель, — такой же рабочий инструмент, как остаток, который видит менеджер. Разница в том, что устаревший остаток на сайте превращается в отменённый заказ и плохой отзыв.
Два способа отдавать остатки наружу:
• Фид. Файл по ссылке в одном из машинных форматов (JSON, CSV или YML для конструкторов сайтов и агрегаторов). Сайт или площадка забирает его по расписанию. Если у вас несколько направлений или брендов, у каждого каталога может быть свой фид со своим типом цены и своим складом.
• Прямая выгрузка на площадку. Остатки уходят на маркетплейс по расписанию — например, раз в 30 минут — и по кнопке «Выгрузить сейчас». Сопоставление идёт по артикулу или по штрихкоду, поэтому порядок в этих полях важнее, чем кажется.
Витрина как альтернатива сайту. Если полноценного каталога на сайте нет, его роль может играть витрина по ссылке: каталог с наличием, поиском, группами и корзиной. Покупатель собирает корзину — в CRM появляется сделка с товарами и контактом, ответственному приходит уведомление, покупателю — ссылка на страницу заказа.
Страница заказа для клиента. Недооценённая вещь: ссылка, где клиент видит состав заказа и суммы, может оплатить, скачать документы и нажать «Согласовать заказ». Это снимает половину переписки «пришлите ещё раз счёт» и «а что именно входит».
Подбор по применимости. Там, где товар выбирают не по названию, а по совместимости (запчасти, шины, расходники, фильтры), характеристики товара становятся фильтром: марка, модель, год — или свои параметры вроде диаметра и ширины. Один и тот же подбор нужен и менеджеру в сделке, и покупателю на витрине.
Отчёты, по которым видно деньги, а не только штуки
Складской отчёт «остатки на дату» нужен бухгалтеру. Решения принимаются по другим отчётам — тем, где штуки превращаются в деньги и в действия.
Два отчёта, с которых стоит начать. «Что заказать» — он сразу экономит деньги на срочных закупках и упущенных продажах. И «неликвид» — он показывает, сколько денег лежит на полке мёртвым грузом; обычно эта цифра больше, чем кажется.
Когда вторая программа действительно нужна — и когда нет
Честный ответ: отдельная складская программа нужна не всем. Она нужна там, где склад — отдельный бизнес-процесс со своей командой, а не часть продажи.
Отдельная программа оправдана, если: у вас производство с многоуровневыми спецификациями и списанием сырья; адресное хранение с ячейками и маршрутами сборки; бухгалтерия и регламентированная отчётность ведутся в той же системе; десятки складов и тысячи документов в день.
Отдельная программа не нужна, если: склад обслуживает продажи, и почти каждое движение товара начинается со сделки; людей на складе один-три; документы нужны стандартные; главный вопрос — не «как построить логистику», а «как не продать то, чего нет, и видеть маржу».
Что обычно упускают при выборе. Вторая система — это не только её стоимость. Это синхронизация (и её поломки), двойной ввод, обучение людей и вопрос «где правда» при расхождении. Если движения товара всё равно начинаются в CRM, дешевле и надёжнее держать склад там же.
И честная оговорка в другую сторону: если ваш учёт сейчас в таблице и он не ведётся документами, никакой инструмент сам по себе этого не исправит. Сначала надо решить, что приход, списание и инвентаризация — это документы, а не правки в ячейках.
Как это устроено в виджете «Склад, оплаты и документы»
Всё, что разобрано выше, собрано в виджете «Склад, оплаты и документы» для amoCRM: заказ и резерв в сделке, остатки по складам, оплаты с чеками, отгрузка, документы, терминал кладовщика и выгрузка остатков наружу.
Как начинается работа. Кнопка «Подключить склад» создаёт в вашем аккаунте нужные списки и поля — ничего существующего не удаляется и не переименовывается. Дальше загружаются товары и остатки из таблицы (перед записью видно, что получится), подключаются юрлицо и приём оплат, и можно продавать: заказ — резерв — ссылка на оплату — отгрузка — документы.
Цена. 990 ₽ в месяц за активного пользователя amoCRM, минимум 5 пользователей — 4 950 ₽ в месяц. Кладовщики в терминале не считаются. Помесячной оплаты нет: для пяти пользователей это 29 700 ₽ за 7 месяцев (6 + 1 в подарок), 49 500 ₽ за 13 (10 + 3) и 89 100 ₽ за 24 (18 + 6); для десяти — 59 400, 99 000 и 178 200 ₽. Больше 50 пользователей — по счёту. Пробный период — 14 дней или первые 50 отгрузок, что наступит раньше, со всеми функциями.
Статус. Виджет проходит последние проверки и скоро появится в амоМаркете. Полный список возможностей и снимки интерфейса — на странице виджета «Склад, оплаты и документы»; там же можно оставить заявку, чтобы мы сообщили о запуске и помогли заранее подготовить каталог, остатки и документы.
Учёт остатков начинается не с программы, а с пяти разных состояний товара: физический остаток, резерв, свободный остаток, в пути и отгружено. Резерву нужен срок жизни, движениям — документы, а продажам — себестоимость: по средней она проще, по ФИФО — честнее по марже. В момент отгрузки должны происходить шесть вещей сразу: списание, фиксация себестоимости, документы, закрывающий чек, пересчёт долга и сдвиг сделки. Отдельная складская программа нужна производству и адресному хранению; если же склад обслуживает продажи, его дешевле держать там, где уже лежат сделки. Для amoCRM это делает виджет «Склад, оплаты и документы»: 990 ₽ за пользователя в месяц от пяти пользователей, пробный период — 14 дней или 50 отгрузок, выход в амоМаркет — скоро.
Частые вопросы
Converssion CRM — официальный партнёр amoCRM с 2017 года. Внедряем и сопровождаем amoCRM, делаем собственные виджеты для амоМаркета, чат-ботов, ИИ-агентов, сайты и рекламу. Услуги · Кейсы клиентов · Виджеты