Программа лояльности: бонусы, кешбэк и «приведи друга»
Программа лояльности почти никогда не падает на этапе «придумать бонус». Она падает на учёте: карты выдали, процент назначили, а через полгода никто не может сказать, сколько она стоила и сколько принесла. Разбираем по порядку: чем кешбэк отличается от скидки и когда что выгоднее, какой процент можно себе позволить, как устроены уровни и сгорание бонусов, как считать «приведи друга» и партнёров за деньги, как защититься от накруток и по каким цифрам понять, что программа работает.
Виджет «Лояльность и рефералы» для amoCRM — поставьте и проверьте на своих данных
от 17 988 ₽ · пробный период со всеми функциями
Зачем программа лояльности: повторная продажа дешевле первой
Любая программа лояльности — это осознанная плата за то, чтобы клиент вернулся. Смысл в ней есть только тогда, когда эта плата меньше стоимости привлечения нового клиента.
Простой счёт. Допустим, заявка из рекламы стоит 700 ₽, а конверсия в покупку — 30 %. Значит, один новый покупатель стоит около 2 300 ₽. Если средний чек 3 000 ₽, то кешбэк 5 % — это 150 ₽ на покупку. Чтобы «отработать» одного нового клиента, нужно пятнадцать таких начислений. Иначе говоря, кешбэк в пятнадцать раз дешевле рекламы за тот же визит — при условии, что он действительно возвращает людей.
Поэтому первый вопрос не «какой бонус дать», а «сколько у нас стоит клиент и сколько он приносит за год». Методики — в разборах «CAC: стоимость привлечения клиента» и «LTV клиента: как посчитать и увеличить».
Второй вопрос — где всё это будет учитываться. Программа лояльности живёт не в листовке, а в учёте: баланс клиента, история начислений и списаний, привязка «кто кого привёл». Если клиенты уже ведутся в amoCRM, этот учёт можно не строить с нуля — его закрывает виджет «Лояльность и рефералы», где бонусы, рефералы и партнёры считаются на тех же сделках, что уже есть.
Возможности и цена — на странице виджета программы лояльности для amoCRM.
Скидка, кешбэк и бонус за друга — три разные вещи
Их постоянно смешивают в одном предложении «у нас программа лояльности», а механика и экономика у них разные.
Что из этого выгоднее. У скидки и кешбэка одинакового размера разная реальная стоимость: скидку получают все, бонусами пользуются далеко не все. Доля списанных бонусов — главный показатель стоимости программы: если списывается 60 % начисленного, то «кешбэк 5 %» фактически стоит вам 3 %. Но и работает он только у тех, кто вернулся.
Подробное сравнение с расчётом — в статьях «Дисконтная или бонусная карта: что выгоднее бизнесу» и «Скидка постоянным клиентам: сколько давать». Если нужно базовое объяснение видов программ, оно в разборе «Программа лояльности: что это, виды и инструменты».
Какой процент кешбэка можно себе позволить
Процент берут не «как у всех», а из маржи. Логика простая: кешбэк — это часть прибыли, которую вы отдаёте за следующий визит.
Пример. Средний чек 3 000 ₽, себестоимость 1 800 ₽, маржа 1 200 ₽, то есть 40 %. Кешбэк 5 % — это 150 ₽, то есть 12,5 % маржи. Если списывается 60 % начисленного, реальный расход — около 90 ₽ с покупки, 7,5 % маржи. Это нормальный диапазон.
Три ограничителя, без которых процент не имеет смысла:
• Предел оплаты бонусами. Сколько процентов чека можно закрыть баллами — обычно 20–50 %. Без него клиент однажды заберёт услугу целиком за бонусы, и вы получите визит с нулевой выручкой.
• Минимальная сумма списания. Отсекает «спишите мне 12 ₽» и экономит время кассира.
• Кто вправе применить. Любой менеджер или только администратор; у ручных начислений — лимит на операцию и обязательный комментарий.
Полный расчёт окупаемости с таблицей — в статье «Программа лояльности: расчёт кешбэка и окупаемости».
Уровни: когда их вводить и по какому признаку
Уровни («Серебро», «Золото») нужны не для красоты, а для одной задачи: дать клиенту причину сделать следующую покупку именно у вас, а не «когда-нибудь». Работает это, когда до следующего уровня видно расстояние.
Признак уровня — либо накопленная сумма покупок, либо число заказов. Сумма лучше там, где чеки разные (розница, услуги с разбросом цен); число заказов — там, где чек стабильный (кофейня, мойка, доставка).
Пример шкалы для услуги со средним чеком 3 000 ₽:
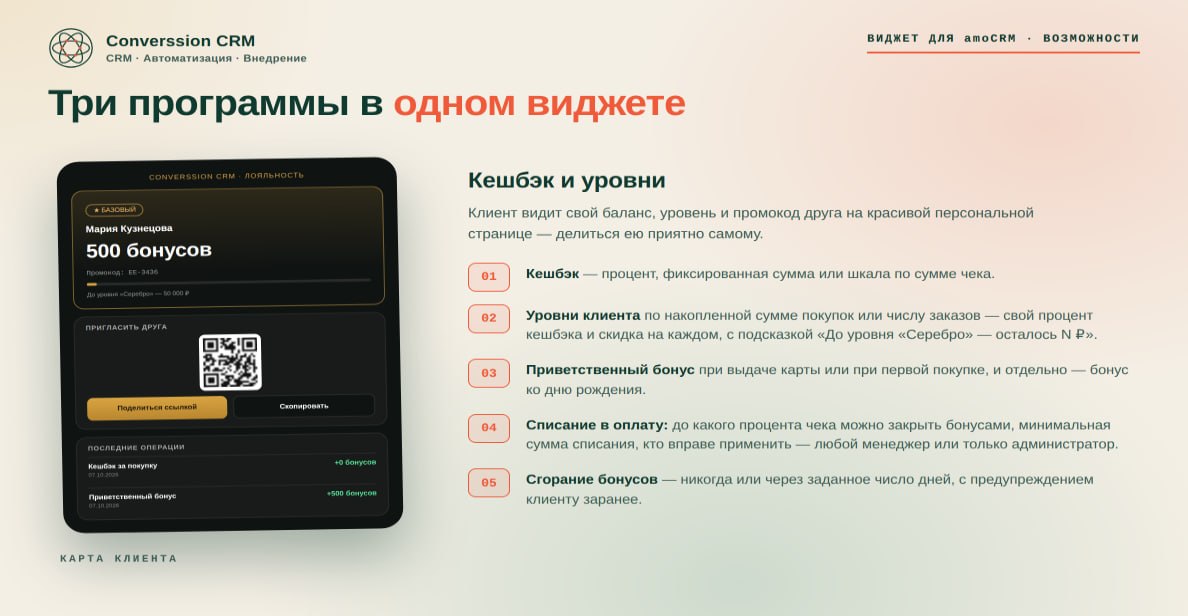
Базовый — кешбэк 3 %
все, кто получил карту. Задача уровня — не награда, а точка отсчёта.
Серебро с 30 000 ₽ — кешбэк 5 %
десять визитов. Достижимо за год у обычного клиента, за полгода у активного.
Золото с 100 000 ₽ — кешбэк 7 % и приоритетная запись
уровень для тех, кто и так ходит. Здесь важнее неденежные привилегии, чем лишние проценты.
Что обязательно показать клиенту. Его уровень, баланс и подсказку вида «до уровня «Серебро» осталось 4 000 ₽». Без этой подсказки уровни превращаются в скрытую бухгалтерию: клиент не знает, что он почти дошёл, и повода ускориться у него нет.
Чего не делать. Снижать уровень молча. Если уровень пересчитывается за период, об этом нужно сказать в правилах заранее — иначе первое же понижение превращается в конфликт. Образец документа — в статье «Правила программы лояльности: образец».
Сгорание бонусов, приветственный бонус и день рождения
Три настройки, которые решают, будет ли программа «живой» или останется строчкой в чеке.
Сгорание: нужно ли
Сгорание бонусов — инструмент срочности, а не способ сэкономить. Оно оправдано там, где цикл покупки короткий: кофе, продукты, мойка, доставка. Там, где клиент приходит раз в полгода (мебель, ремонт, медицина), сгорание только раздражает и съедает доверие.
Если сгорание включено, предупреждение обязательно: сообщение за одну-две недели до списания. Бонус, который сгорел молча, запоминается хуже, чем его отсутствие. По умолчанию в виджете бонусы не сгорают — срок задаётся числом дней, и клиента предупреждают заранее.
Приветственный бонус: первая причина вернуться
Приветственный бонус выдаётся при выдаче карты или при первой покупке. Его смысл — создать баланс, который «жалко потерять»: клиент с нулевым балансом про программу не помнит, клиент с 300 ₽ на карте помнит.
День рождения: самый дешёвый повод
Бонус ко дню рождения работает лучше любой рассылки, потому что повод личный, а не маркетинговый. Условие одно: дату надо собирать, а не угадывать, и поздравлять заранее, а не в сам день, — чтобы человек успел воспользоваться. Тексты и механика — в разборе «Поздравление клиента с днём рождения: 10 текстов».
Приведи друга: кто кому и сколько платит
Рекомендация — самый дешёвый канал и самый плохо учитываемый. Клиенты советуют вас и так, бесплатно, но в учёте этого не видно: менеджер забыл спросить, клиент не сказал, а через месяц разобраться уже нельзя.
Чтобы канал стал управляемым, нужно решить четыре вопроса.
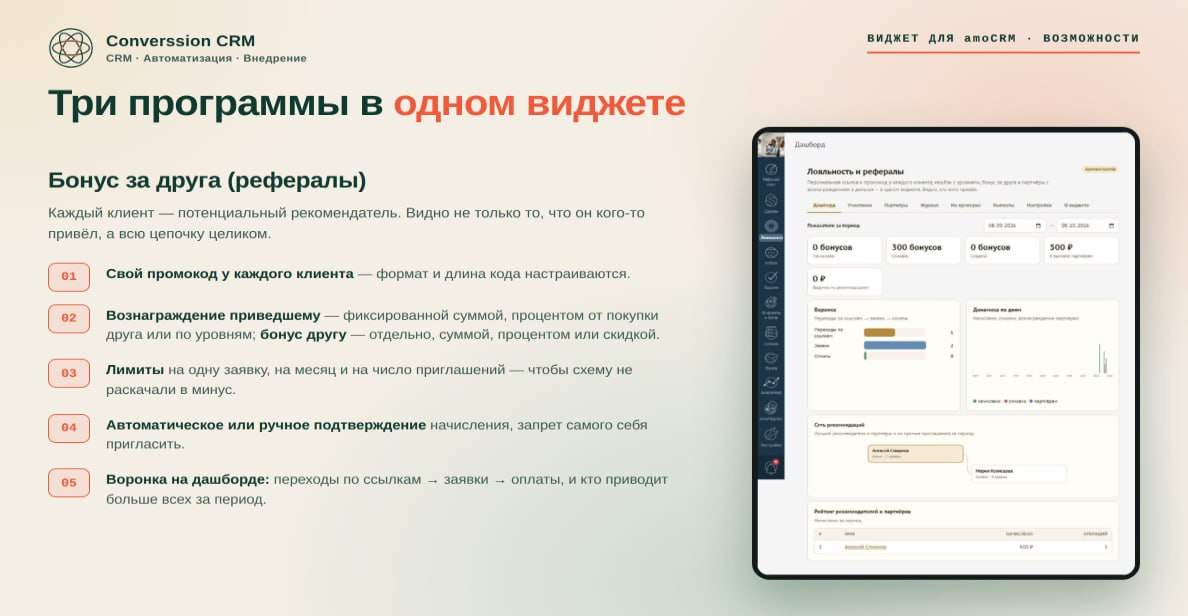
Что получает тот, кто привёл
фиксированная сумма, процент от покупки друга или сумма по уровням. Процент мотивирует приводить крупных клиентов, фиксированная сумма — приводить много.
Что получает друг
отдельное вознаграждение: сумма, процент или скидка на первую покупку. Без бонуса другу рекомендация выглядит как просьба об услуге.
Когда начисляется
по оплате друга, а не по его заявке. Иначе схема оплачивает интерес, а не покупку.
Какие лимиты
на одну заявку, на месяц и на число приглашений — чтобы схему нельзя было раскачать в минус.
Пример экономики. Средний чек 3 000 ₽, маржа 40 % — 1 200 ₽. Платим приведшему 300 ₽ и другу 300 ₽ — итого 600 ₽, половина маржи с первой покупки. Выглядит дорого, пока не сравнить с 2 300 ₽ за покупателя из рекламы. И это одноразовый расход: второй визит нового клиента уже бесплатный.
Где теряется такая схема. В ручном учёте. Пока привязка «кто кого привёл» держится на памяти менеджера, вознаграждение считают на глаз, а спорные случаи решают в пользу того, кто громче спросил. Поэтому следующий раздел — про привязку.
Как не потерять привязку «кто кого привёл»
Главная техническая проблема рекомендаций: клиент приходит, но не говорит, от кого. Решается она не вопросом менеджера, а тем, что привязка снимается автоматически из нескольких источников.
Что это меняет на практике. Клиент просто перешёл по ссылке друга и оставил заявку на сайте — менеджер ничего не спрашивал, но вознаграждение начислится правильно. Именно это превращает «сарафанное радио» в канал с измеримой стоимостью заявки.
Что показать клиенту. Личную страницу с балансом, уровнем, промокодом и QR-кодом для приглашения друга. Страница, которой приятно поделиться, работает лучше инструкции «назовите наш промокод».
Если клиентских баз несколько и они сливаются, перед запуском программы стоит разобраться с дублями — иначе один человек получит две карты и два баланса. Про это — «Откуда берутся дубли клиентов в CRM» и «Как объединить две клиентские базы и не получить дубли».
Партнёры за деньги: когда реферал превращается в партнёра
Есть разница между клиентом, который привёл друга, и человеком, который приводит вам клиентов каждый месяц. Первому достаточно бонусов. Второму нужны деньги, отчётность и предсказуемые выплаты — это уже партнёрская программа.
Признаки, что пора заводить партнёров: приводящий не покупает сам; он приводит больше одного клиента в месяц; он спрашивает «а сколько я заработал» — и ему нужен ответ, а не ваше честное слово.
Личный кабинет партнёра. Партнёру нужна страница, где видно его код и ссылку, приведённые сделки, начисленное и сумму к выплате. Важный момент приватности: имена ваших клиентов можно показывать полностью, по маске вида «Иван П.» или скрыть вовсе, а суммы сделок — отдельной настройкой. Партнёр никогда не видит ничего, кроме своих собственных приглашений.
Приём заявок без менеджера. Публичная страница «Стать партнёром»: человек оставляет имя и телефон, заявка приходит в «Неразобранное», а решение подключать его или нет остаётся за вами.
Накрутки: четыре способа не раздать деньги зря
Бонусная программа — это деньги, и как только она заработает, её попробуют обмануть. Чаще всего не злодеи со стороны, а свои же сотрудники и слишком изобретательные клиенты.
Четыре типовые схемы и ответ на каждую:
Сам себя пригласил
второй номер телефона, вторая карта, бонус за «друга». Ответ — запрет самоприглашения на уровне системы, а не на уровне инструкции.
Ручное начисление «по просьбе»
менеджер щедро начисляет бонусы знакомым. Ответ — лимит на одну операцию, обязательный комментарий и настройка «кто вообще вправе начислять».
Массовые приглашения
сто «друзей» за неделю с одного кода. Ответ — лимиты на месяц и на число приглашений.
Крупное списание без следа
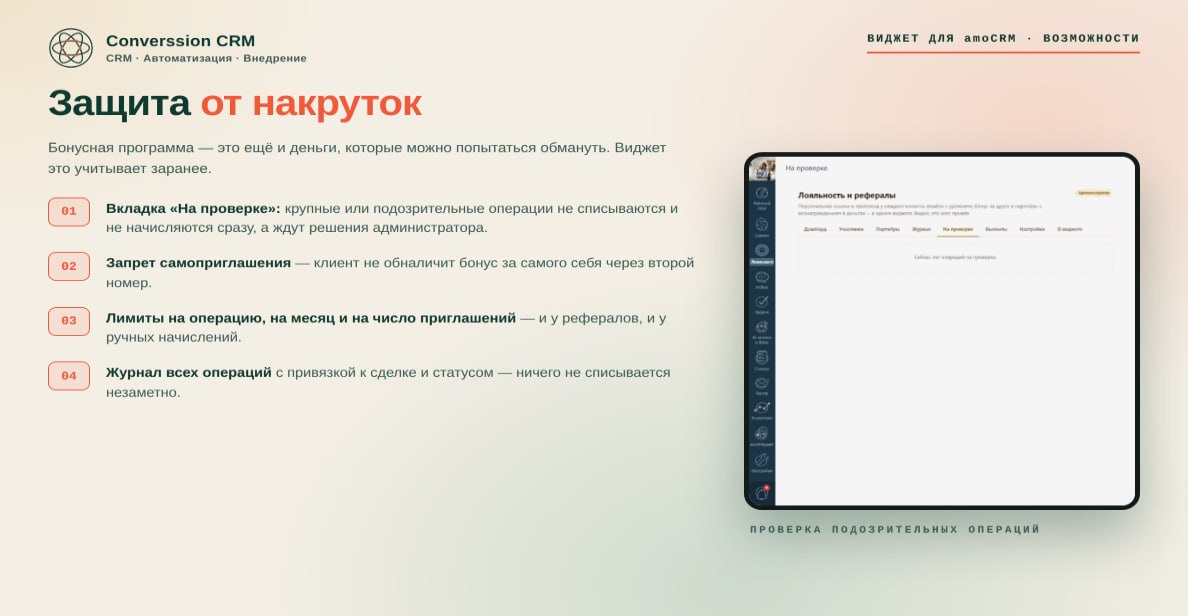
бонусы ушли, а кто и зачем — неизвестно. Ответ — журнал всех операций с привязкой к сделке и очередь «На проверке» для крупных и подозрительных операций.
Про очередь «На проверке». Это вкладка, куда попадают операции, которые не должны пройти молча: крупные начисления, подозрительные выплаты, спорные рефералы. Администратор одобряет или отклоняет их с указанием причины. Пустая вкладка — нормальное состояние спокойного дня, а не признак того, что защита не работает.
Отдельный разбор лимитов и проверок — в статье «Защита от накруток бонусов: лимиты и проверка операций».
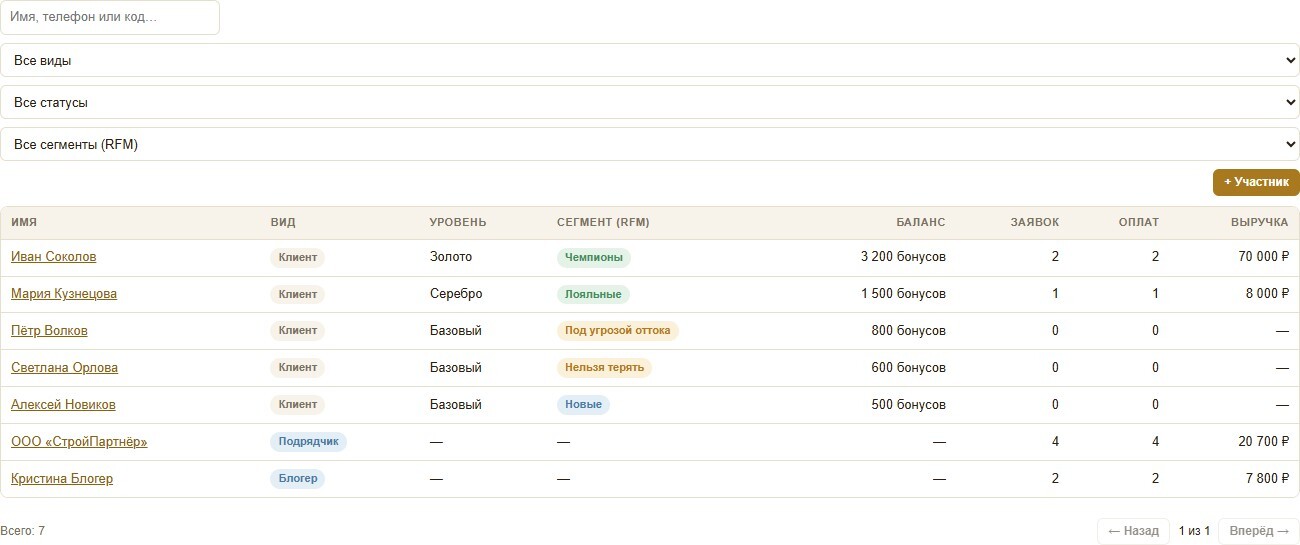
Как понять, что программа работает: три цифры и RFM
Самая частая причина закрыть программу лояльности — «непонятно, работает ли она». И это честно: «начислено 480 000 бонусов» ничего не говорит о деньгах.
Три цифры, которые отвечают на вопрос:
Важная оговорка про чистоту данных. Визитом должна считаться только реальная покупка. Если в ту же статистику попадают ручные корректировки баланса и приветственные бонусы, цифры растут сами собой, и верить им нельзя.
RFM: кому писать, а кому не нужно
RFM — классическая методика деления клиентов по трём признакам: давность последней покупки (Recency), частота (Frequency) и сумма (Monetary). Из неё получается шесть понятных групп: Чемпионы, Лояльные, Новые, Под угрозой оттока, Нельзя терять, Спящие.
Практическая польза в одном: вместо рассылки «всем подряд» вы отбираете группу «Нельзя терять» — тех, кто раньше покупал часто и много, а теперь давно не приходил, — и пишете именно им. Это и самая отзывчивая группа, и самая дорогая, если её потерять.
Два нюанса, которые портят расчёт в самодельных таблицах: новый клиент без единой покупки должен попадать в «Новые», а не в «Спящие», и считать нужно по свежему окну (последние 12 месяцев покупок), а не по всей истории с момента открытия. Общая методика сегментации — в статье «Сегментация клиентов: методы и примеры», а показатель оттока — в разборе «Отток клиентов (churn rate)».
Карта без участия сотрудника: регистрация по QR
Самое узкое место на старте — выдача карт. Если карту оформляет администратор, то в час пик её не оформляет никто: очередь важнее.
Решение — самостоятельная регистрация. Один QR-код на весь аккаунт (не персональный) печатается и ставится туда, где его увидит гость: на стол, на стойку, на кассу. Гость сканирует, вводит имя и телефон и сразу получает карту с приветственным бонусом — внутри одного шага, без ожидания звонка и обработки заявки менеджером.
Про то, зачем клиенту электронная карта вместо пластиковой и что на ней должно быть, — в статье «Электронная карта лояльности с QR».
Почему программы лояльности не работают: пять причин
Если программа запущена, а цифры не двигаются, причина почти всегда в одном из пяти пунктов — и ни один из них не про размер бонуса.
• Клиент не знает своего баланса. Нет личной страницы, нет сообщения о начислении — программа существует только в вашей системе. Клиент не может пользоваться тем, о чём не знает.
• Бонус нельзя потратить. Предел списания 10 %, минимальная сумма 1 000 ₽, «не действует на акционные товары» — формально программа есть, практически ею нельзя воспользоваться.
• Правила меняются молча. Снизили процент, ввели сгорание, пересчитали уровни — и не сказали. Один такой случай стоит дороже года начислений.
• Нет повода вернуться сейчас. Бонусы лежат, срока нет, подсказки «до следующего уровня осталось» нет. Программа не создаёт ни одного момента, когда клиенту выгодно прийти именно сегодня.
• Никто не смотрит цифры. Нет визитов, среднего чека и частоты — значит, нет и разговора о том, что поправить.
Подробный разбор с примерами — в статьях «Что мешает клиенту пользоваться программой лояльности» и «Клиентоориентированность: как оценить». Если вам нужен вариант для розничной точки, он разобран отдельно: «Программа лояльности для магазина».
Уведомления: как клиент узнаёт о бонусе
Начисление, о котором клиент не узнал, не существует. Поэтому сообщение — не украшение программы, а её обязательная часть.
Четыре события, о которых нужно сообщать: бонусы начислены (с суммой и новым балансом), бонусы скоро сгорят (если сгорание включено), друг купил — вам начислено вознаграждение, достигнут новый уровень.
Технически сообщения уходят через ваш чат-бот в тот мессенджер, где у клиента уже есть переписка с вами. Это важно понимать заранее: если чата нет, сообщение не доставится — в журнале это будет видно. Поэтому для новых клиентов полезно собирать канал связи в момент выдачи карты.
Партнёру и администратору сообщения нужны другие: партнёру — о начислении и собранном пакете выплат, администратору — о том, что в очереди «На проверке» появилась операция.
И технический момент, который стоит учесть при планировании: массовые операции идут в фоне и могут занимать время — интеграция отправляет запросы не быстрее семи в секунду. Для разовых начислений это незаметно, для разбора базы из десятков тысяч контактов — заметно.
Как это устроено в виджете «Лояльность и рефералы»
Три программы, которые мы разобрали — бонусы, «приведи друга» и партнёры за деньги, — в виджете «Лояльность и рефералы» собраны в одном месте и включаются по отдельности. Все начисления считаются на тех же сделках, что уже есть в amoCRM: отдельная база клиентов и выгрузки не нужны.
Запуск. Вкладка настроек открывается мастером из четырёх шагов: какие программы включить, на каком статусе сделки считать её оплаченной, размеры бонусов и бот для уведомлений. Каждый пункт можно оставить по умолчанию и вернуться к нему позже. Первые карты выдаются вручную из списка участников или появляются сами при первой оплаченной сделке клиента.
Цена. Подписка на весь аккаунт, а не за пользователя: сколько у вас сотрудников — не важно. 17 988 ₽ за 6 месяцев (2 998 ₽ в месяц), 29 970 ₽ за 12 месяцев — платите за 10, пользуетесь 12 (2 498 ₽ в месяц), 53 946 ₽ за 24 месяца — платите за 18, пользуетесь 24 (2 248 ₽ в месяц). Пробный период — 7 дней с момента установки, карту привязывать не нужно.
Полный список функций, снимки интерфейса и вопросы — на странице виджета «Лояльность и рефералы». Как эта же механика выглядит внутри CRM по шагам — в разборе «Программа лояльности в CRM: бонусы, уровни и сообщения».
Программа лояльности имеет смысл, когда плата за возврат клиента меньше стоимости нового: при заявке в 700 ₽ и конверсии 30 % новый покупатель стоит около 2 300 ₽, а кешбэк 5 % с чека 3 000 ₽ — 150 ₽. Процент берут от маржи и обязательно ограничивают пределом списания, минимальной суммой и правами на ручные начисления. «Приведи друга» становится каналом только тогда, когда привязка снимается автоматически — промокодом, персональной ссылкой или меткой в адресе. Результат читается по трём цифрам: визиты, средний чек, частота; дальше — RFM, чтобы писать не всем, а группе «Нельзя терять». Для amoCRM всё это собрано в виджете «Лояльность и рефералы»: подписка за аккаунт от 17 988 ₽ за полгода, пробный период — 7 дней.
Частые вопросы
Converssion CRM — официальный партнёр amoCRM с 2017 года. Внедряем и сопровождаем amoCRM, делаем собственные виджеты для амоМаркета, чат-ботов, ИИ-агентов, сайты и рекламу. Услуги · Кейсы клиентов · Виджеты